50代で実家暮らしをしている独身女性は、決して珍しくありません。親が元気なうちに準備を始めれば、老後の不安はひとつずつ小さくしていけます。
親が70代、80代になると、この先のことが気になりますよね。介護が始まったら、仕事と両立できるのだろうかと考えます。親がいなくなった後、この家に住み続けられるのかも心配です。考え始めると、不安が次々に浮かんでくるものです。
この記事では、老後に向けて直面しやすいことを5つに分けて整理しました。親が元気なうちに始めたい6つの備えと、困ったときの相談先もあわせて紹介します。
50代で実家暮らしの独身女性は珍しくない
50代の未婚女性のおよそ2人に1人(49.9%)が、親と同居しています。2020年の国勢調査をもとに計算した値で、人数にすると約52.6万人です。(出典:総務省の2020年国勢調査をもとに編集部で算出)
実家暮らしは、多くの人が選んでいる暮らし方のひとつです。まずは、今の暮らしを前向きに見つめ直すところから始めましょう。
親と暮らす50代の独身者は少なくない
年齢別に見ると、親と同居している未婚女性の割合は、50〜54歳で53.8%です。55〜59歳では44.2%でした。アラフィフの独身女性にとって、実家暮らしはごく身近な暮らし方です。
親と同居している50代の未婚女性では、約半数が母親とだけ暮らしています。父親を見送った後、母親と2人で暮らしている人もいるでしょう。(出典:総務省の2020年国勢調査をもとに編集部で算出)
そもそも、50歳の時点で一度も結婚していない女性は増えています。2020年には17.8%で、およそ6人に1人でした。(出典:国立社会保障・人口問題研究所)
実家で暮らす理由は、人によってさまざまです。住まいの事情や仕事、親の見守り、介護など、それぞれに理由があります。実家暮らしは、良い悪いで分けられるものではありません。
実家暮らしは、老後の準備に時間を使える暮らし方
実家暮らしには、老後に向けて準備しやすい面があります。主なものは次の3つです。
- 住居費を抑えられる: 家賃がかからない分、老後のための貯蓄に回しやすくなります
- 親の変化に早く気づける: 体調や暮らしぶりの小さな変化に、毎日の中で気づけます
- 家事や家計を分け合える: ひとりで全部を抱えずに、暮らしを回していけます
これらはすべて、老後の準備に使える「時間とお金のゆとり」です。今の暮らしは、この先に向けた土台づくりの期間だと考えてみましょう。
実家を出るかどうかに正解はない
「女性は何歳まで実家暮らしをするものなのか」と気にする方もいます。けれども、実家を出る年齢に決まりはありません。
大切なのは、老後の住まいとお金の計画から考えることです。実家に住み続ける前提で準備する人もいます。将来に備えて、一度ひとり暮らしを経験しておく人もいます。
周りの目が気になって、肩身の狭さを感じることもあるでしょう。それでも、ほかの人の基準で決める必要はありません。自分の老後にとって、どちらが安心かで選べば大丈夫です。
実家暮らしの50代独身女性が、老後に向けて直面しやすい5つのこと
老後の不安は、ひとまとめにすると大きく感じます。ですが、分けて見ると、ひとつずつ備えられるものばかりです。実家暮らしの50代独身女性が直面しやすいことを、5つに分けて見ていきましょう。
1. 親の介護が始まり、仕事や暮らしとの両立が必要になる
親が70代、80代になると、介護が必要になる時期が近づきます。介護が必要な人から見た主な介護者は、同居の配偶者が22.9%、同居の子が16.2%でした。同居している主な介護者の約7割(68.9%)は女性です。(出典:厚生労働省)
親と同居している独身の娘は、主な介護の担い手になりやすい立場です。2022年の調査では、介護や看護のために仕事を辞めた人は約10.6万人でした。そのうち約8.0万人が女性です。(出典:総務省)
また、介護保険の訪問介護には、掃除や調理などを手伝う「生活援助」があります。同居家族がいる場合は、家族の状況によって利用できないこともあります。
ただし、同居家族がいるというだけで、一律に使えないわけではありません。家族が仕事で不在のときなど、利用できる場合もあります。迷ったときは、担当のケアマネジャー(介護支援専門員)に相談しましょう。(出典:厚生労働省)
仕事を辞める前に使える制度もあります。くわしくは、後半の相談先で紹介します。
2. 親が亡くなった後、家計の形が変わる
実家暮らしの家計は、親の年金や貯蓄と合わせて回っていることがあります。親が亡くなると、その分の収入がなくなります。
反対に、親が払っていた支出は自分に移ってきます。電気やガスなどの光熱費、家の固定資産税、修繕費などです。食費や日用品の費用も、自分ひとりの家計で払うことになります。
今、実家に入れている生活費の額だけを見て、老後の暮らしを考えるのは注意が必要です。今の家計を、そのまま老後に当てはめないようにしましょう。ひとり分の生活費の考え方は、後半の備えで紹介します。
なお、親が亡くなった月の分まで、まだ受け取っていない年金が残ることがあります。これは「未支給年金」と呼ばれ、親と生計を同じくしていた家族が請求できます。親と同じ家計で暮らしてきた子も、請求できる家族に含まれます。ただし、親の配偶者がいる場合は、配偶者が先の順位になります。手続きは、年金事務所で確かめましょう。(出典:日本年金機構)
3. 実家に住み続けられるとは限らない
実家が持ち家の場合は、親が亡くなった後に相続の手続きが必要になります。きょうだいがいれば、家をどう分けるかを話し合うことになります。
2024年4月からは、不動産の相続登記の申請が義務になりました。相続で不動産を取得したと知った日から、3年以内に申請します。正当な理由なく怠ると、10万円以下の過料の対象になります。(出典:法務省)
国の調査では、空き家を持つ世帯の約58%が、相続でその家を取得していました。さらに、相続で取得した世帯の77.0%が、相続前に特に対策をしていませんでした。(出典:国土交通省)
建物が古くなると、修繕や維持にお金がかかります。ひとりで住むには広すぎると感じることもあるでしょう。
実家が借家の場合は、建物の老朽化や契約の事情で、住み続けられなくなることもあります。持ち家でも借家でも、親が元気なうちに家の今後を確かめておくと安心です。
4. 働き方で、年金と貯蓄に差が出やすい
50代の独身女性には、正社員として働く人もいれば、パートや派遣で働く人もいます。親の介護などで、今は無職という人もいるでしょう。
2025年の調査では、働く女性のうち非正規で働く人の割合は、45〜54歳で52.4%でした。55〜64歳では63.6%です。この数字には既婚の女性も含まれます。(出典:総務省)
老後の年金は、働き方によって差が出ます。会社員などとして厚生年金に加入していた人は、国民年金に上乗せして受け取れます。
国民年金だけの場合、2026年度の満額は月70,608円です。満額は、40年間すべて保険料を納めた場合の金額です。(出典:厚生労働省)
パートや非正規、無職の期間があると、年金額は少なめになりがちです。ただし、50代からでも、働き方を見直して年金や貯蓄を増やす余地はあります。
仕事を選ぶときは、勤め先の社会保険(厚生年金)に入れるかどうかもひとつの目安になります。今は親の介護で働けない人も、介護が落ち着いた後の働き方を考えておくと安心です。まずは、今の年金の見込み額を知ることから始めましょう。
5. もしものときに頼れる人が少なくなる
老後の不安は、お金だけではありません。入院したときの手続きを、誰に頼めばよいかわからないという方もいます。体が衰えたとき、お金の管理や身の回りのことを誰に手伝ってもらうかも気になりますよね。
親が元気なうちは、親が身近な相談相手かもしれません。けれども、親を見送った後は、自分のことを託す先を自分で考える必要があります。
なお、身元保証人がいないことだけを理由に、病院が入院を断ることは認められていません。(出典:厚生労働省)
頼れる人が少なくても、使える仕組みは少しずつ整ってきています。ひとりで抱え込まず、早めに情報を集めておくことが安心につながります。
あわせて読みたい:身寄りのない高齢者の支援制度まとめ|相談先と今からできる備え
老後に向けて、親が元気なうちに始めたい6つの備え
ここからは、老後に向けて始めたい6つの備えを紹介します。親と話しておくことや、親に確かめておくことは、親が元気なうちにしかできません。全部を一度にやる必要はないので、できることから始めましょう。40代で実家暮らしをしている方も、早めに始めておくと安心です。
- 自分の年金と貯蓄の見通しを確かめる
- 家計を「ひとり暮らしになったら」で見直す
- 親と、お金・家・介護の希望を話しておく
- きょうだいがいれば、役割と家のことを共有する
- 老後の住まいの選択肢を3つ並べておく
- 親との暮らしの中に、自分の時間とつながりを持つ
1. 自分の年金と貯蓄の見通しを確かめる
まずは、自分が老後に受け取れる年金の見込み額を確かめましょう。「ねんきん定期便」は、毎年誕生月に届きます。50歳以上の人には、年金の見込み額が載っています。インターネットの「ねんきんネット」でも確認できます。
貯金がどのくらいあれば安心か、気になる方も多いでしょう。2025年の調査では、50代の単身世帯の金融資産は、平均が999万円でした。一方で、真ん中の値(中央値)は120万円です。この数字は男女合わせた値です。(出典:金融経済教育推進機構)
平均と中央値に大きな差があるのは、人によって貯蓄額が大きく違うためです。人と比べて焦るより、自分の見通しを持つほうが安心につながります。
50歳の女性の平均余命は、38.41年です(2025年)。(出典:厚生労働省)
老後の暮らしは長く続く可能性があります。年金と貯金で、毎月どのくらい使えるかを一度書き出してみましょう。
2. 家計を「ひとり暮らしになったら」で見直す
次に、自分ひとりで暮らすことになった場合の生活費を考えてみましょう。実家に入れている生活費とは別に、次のような費用を書き出します。
- 住まいの費用(固定資産税、修繕費、家賃など)
- 電気・ガス・水道などの光熱費
- 食費や日用品の費用
- 通信費や保険料
家計簿をつけていなくても、通帳や明細を見ながらノートに書き出すだけで十分です。書き出してみると、今の暮らしとの差が見えてきます。実家暮らしの今は、その差を埋める準備ができる時期です。毎月決まった額を、老後のために取り分けておきましょう。
3. 親と、お金・家・介護の希望を話しておく
親が元気なうちに、お金や家、介護について話しておきましょう。確かめておきたいのは、次のようなことです。
- 親の年金額や預貯金、加入している保険
- 家や土地の名義
- 介護が必要になったとき、自宅と施設のどちらで暮らしたいか
親の介護は、親のお金でまかなうのが基本です。親のお金の状況がわかれば、自分の老後資金を守りやすくなります。
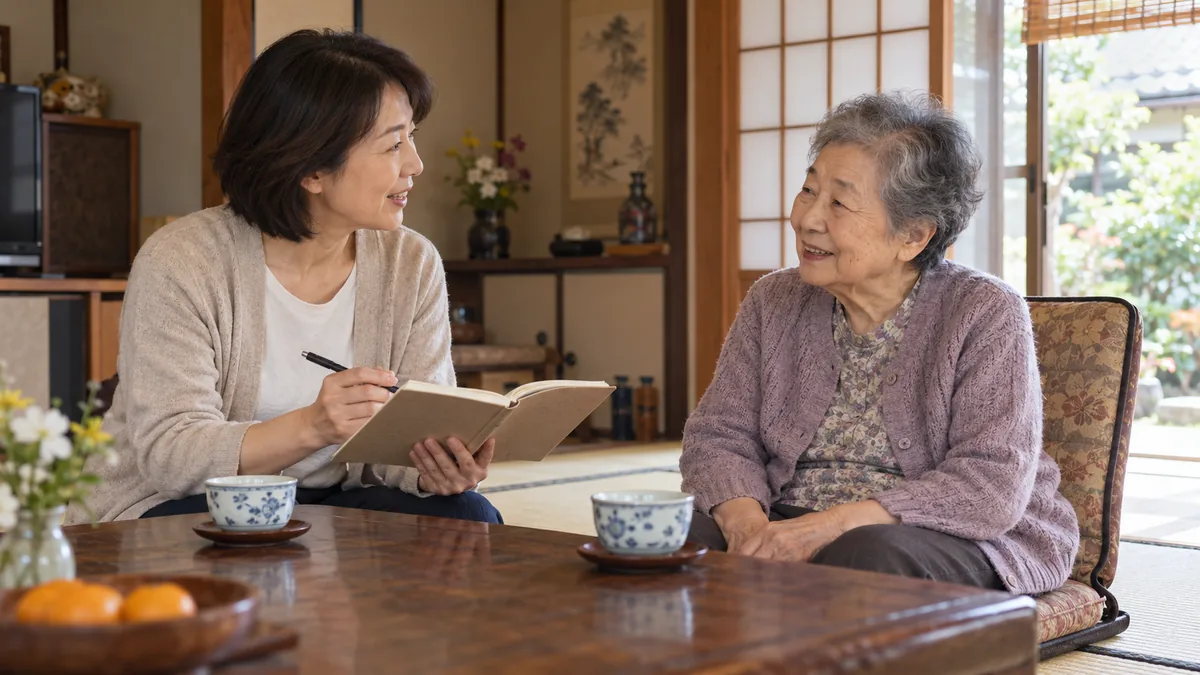
とはいえ、お金の話は切り出しにくいものです。たとえば、テレビで介護の話題が出たときに聞いてみる方法があります。「お母さんなら、どうしたい」と軽くたずねるだけで十分です。知人の話をきっかけにするのもよいでしょう。親自身にエンディングノートを書いてもらうのもひとつの方法です。
一度で全部を聞き出そうとしなくて大丈夫です。聞けたことは、その日のうちにノートに書き留めておきましょう。通帳や保険証券、家の権利書の置き場所も、あわせて確かめておくと安心です。かかりつけの病院や、飲んでいる薬もメモしておくと、急な入院のときに役立ちます。
4. きょうだいがいれば、役割と家のことを共有する
きょうだいがいる場合は、親のことを早めに共有しておきましょう。介護の分担や費用の出し方、実家を誰が引き継ぐかなどです。
同居しているからといって、ひとりで全部を引き受ける必要はありません。遠くに住むきょうだいでも、費用の分担や手続きなら担えることがあります。
ひとりっ子の場合は、相談できる相手を家族の外に見つけておきましょう。親しい友人やいとこ、地域包括支援センターの職員などです。話を聞いてくれる人がいるだけで、気持ちが楽になります。
親が遺言を残しておくと、相続の話し合いが進めやすくなることがあります。親が自分で書いた遺言書は、「自筆証書遺言書保管制度」で法務局に預けられます。手数料は1件3,900円です。
相続の分け方や税金は、家庭によって事情が大きく違います。話し合いがまとまらないときは、司法書士や税理士などの専門家に相談しましょう。
5. 老後の住まいの選択肢を3つ並べておく
ひとりの老後を、どこで過ごすのがよいのでしょうか。終の棲家を考えるときは、選択肢を並べて比べておくと安心です。
- 実家に住み続ける: 住み慣れた家で暮らせます。修繕やバリアフリーの工事、維持費を見込んでおきましょう
- 住み替える: 実家を売る・貸すなどして、駅の近くの小さな住まいに移る方法です。通院や買いものが楽になります
- 賃貸に移る: 身軽に暮らせます。ただし、年齢を重ねると借りにくくなる場合があります
実家に住み続ける場合は、段差や浴室、階段の手すりを見ておきましょう。年を重ねても暮らしやすいかどうかが目安です。親の介護のために手を入れた部分が、そのまま自分の老後に役立つこともあります。
賃貸に移る場合は、年齢による借りにくさを知っておくことも必要です。賃貸住宅の管理業者の団体に国が聞いた調査があります。約7割が、高齢者の入居に拒否感があると答えていました(2021年度)。(出典:国土交通省)
一方で、2025年10月からは「居住サポート住宅」の制度が始まりました。安否確認などの見守りが付いた賃貸住宅です(2026年10月時点)。
どれが正解ということはありません。条件を比べておくだけでも、いざというときに慌てずに済みます。
6. 親との暮らしの中に、自分の時間とつながりを持つ
親と長く暮らしていると、お互いに気をつかうこともありますよね。口出しが増えたり、生活リズムが合わなかったりして、ストレスを感じる日もあるでしょう。
自分の部屋で過ごす時間や、ひとりで出かける時間を、意識して作りましょう。親とほどよい距離を保つことは、長く一緒に暮らすための工夫です。
介護が始まると、人付き合いは減りがちです。だからこそ今のうちに、職場や趣味、地域など、家族以外のつながりを持っておきましょう。家族以外の人間関係は、親を見送った後の暮らしの支えにもなります。
あわせて読みたい:50代独身女性の特徴と本音|自分らしく生きるための5つのヒント
ひとりで抱え込まないための相談先
親の介護や老後のことは、ひとりで抱え込まなくて大丈夫です。困ったときに相談できる窓口を、あらかじめ知っておきましょう。
- 親の介護の相談: 「地域包括支援センター」は、高齢者の暮らしの総合相談窓口です。介護をする家族の相談にも乗ってくれます。親の住む地域のセンターを、今のうちに調べておきましょう
- 仕事と介護の両立: 「介護休業」は、対象の家族1人につき通算93日までです。3回まで分けて取れます。「介護休暇」は、対象の家族が1人なら年5日です。仕事を辞める前に、勤め先に相談しましょう
- 自分の年金: 年金の見込み額や加入の記録は、「ねんきんネット」や年金事務所で確かめられます
- 相続や遺言: 相続登記の手続きは、法務局に相談できます。遺言や相続の分け方は、司法書士や税理士などの専門家に相談しましょう
気持ちがつらく、眠れない日が続くときもあるでしょう。そんなときは、厚生労働省のウェブサイト「まもろうよ こころ」を開いてみてください。電話やSNSで相談できる窓口を探せます。
まとめ|実家暮らしの今は、老後の準備に使える大切な時間
50代で実家暮らしをしている独身女性は、決して珍しくありません。50代の未婚女性のおよそ2人に1人が、親と暮らしています。
老後の不安も、介護、親亡き後の家計、住まい、働き方、頼れる人に分けて考えれば大丈夫です。ひとつずつ備えていけば、不安は少しずつ小さくなります。実家暮らしの今は、その準備に使える大切な時間です。
まずは、ねんきん定期便を開いて、自分の年金の見込み額を確かめてみましょう。親と家のことを一度話してみるのも、よい一歩です。
独身なび編集部のX(@dokushin_navi)では、老後に役立つ情報を届けています。


コメント